솔직히 나만 당했던 은행원들이 친한 척 추천하는 예적금·펀드의 추악한 민낯 (현직자 피셜)
🚨 친절하게 차 내주면서 '고객님께만 특별히' 추천한다는 금융 상품, 그거 가입하는 순간 당신은 그 사람 이번 달 실적 보너스 자판기 되는 겁니다.
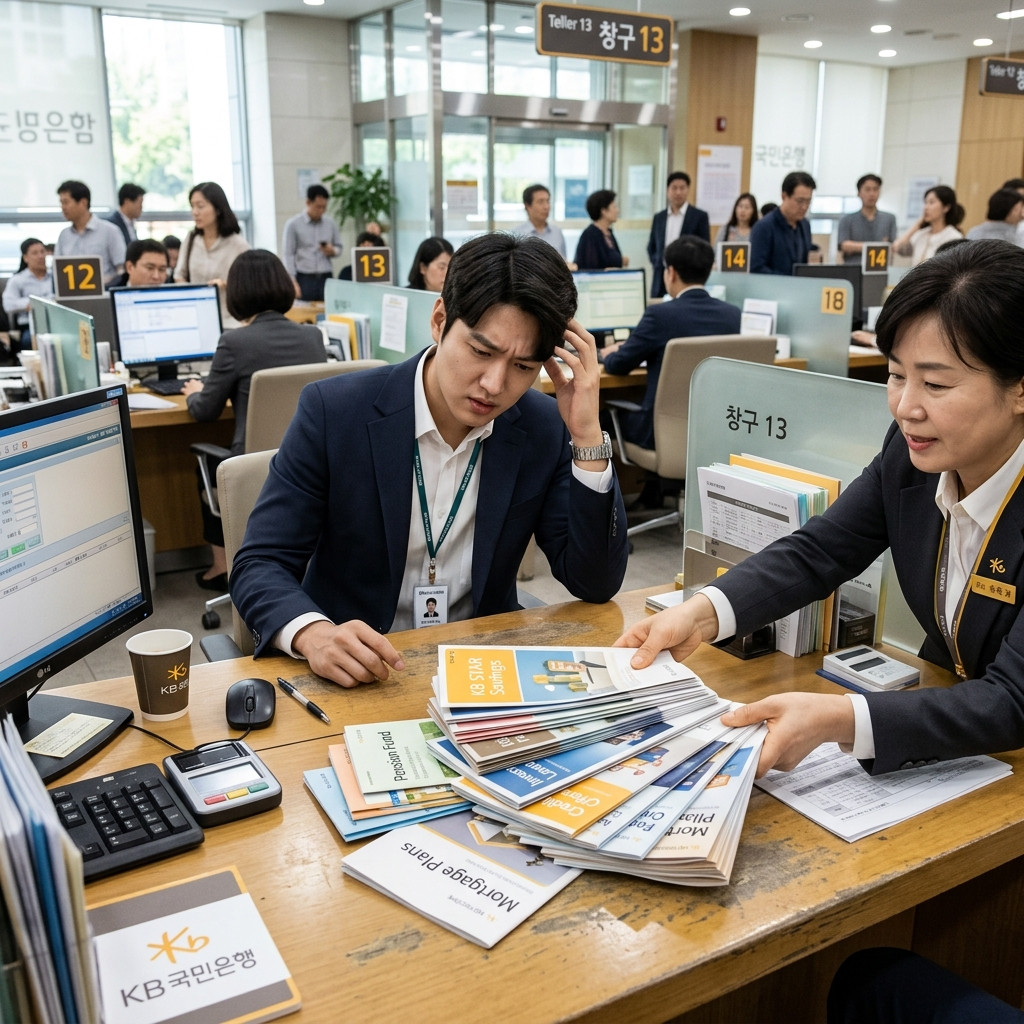
아 진짜 내가 지난달에 만기 된 적금 찾으러 집 앞 주거래 은행 갔다가 눈탱이 제대로 맞을 뻔하고 피눈물 흘리면서 쓰는 글이다. 다들 은행 창구 앉아서 직원 언니, 오빠들이 생글생글 웃으면서 커피 한 잔 타주고 "어머 고객님, 마침 딱 타이밍 좋게 이번에 본사에서 특별히 나온 한정판 상품이 있는데..." 하면 마음 약해져서 덜컥 서명하고 나오지? 제발 정신 차려라. 그 친절함의 대가는 전부 네 지갑에서 빠져나가는 수수료다.
내 친구 중에 시중은행 7년 차 대리 녀석이 하나 있는데, 어제 술 마시면서 솔직하게 다 불더라. 은행원은 네 자산을 불려주는 금융 전문가가 아니다. 그냥 본사에서 내려온 할당량 채워야 하는 '금융 상품 판매원'일 뿐이다. 오늘 그동안 우리가 은행 창구에서 얼마나 영혼까지 털리고 있었는지 싹 다 까발려 줄 테니까 뼈 때릴 준비나 해라.
📌 신화 깨부수기: 은행원은 내 편이다? 개소리인 첫 번째 이유
우리가 가장 크게 착각하는 게 뭐냐면, 은행 직원들이 나한테 가장 이득이 되는 상품을 골라줄 거라는 믿음이다. 미안한데 걔네 머릿속에는 오직 하나, 'KPI(핵심성과지표)'밖에 없다. 은행원들 매달 평가받는 성적표 같은 건데, 여기에 상품별로 점수가 다 다르게 매겨져 있다.
예를 들어볼까? 네가 1.5%짜리 일반 예금 가입하면 그 직원한테 떨어지는 KPI 점수는 10점이다. 근데 수수료 엄청 떼어가는 변액보험이나 정체불명의 해외 펀드 하나 가입시키잖아? 그럼 점수가 200점, 300점씩 올라간다. 심지어 방카슈랑스(은행에서 파는 보험) 같은 건 배점이 어마어마하다.
상황이 이런데 어떤 직원이 네 돈 아까운 줄 알고 순수하게 예금만 추천하겠냐? 당연히 어떻게든 말빨로 홀려서 펀드나 신탁 상품으로 갈아타게 유도하는 거다. "고객님, 요즘 같은 저금리 시대에 예금만 하시면 물가상승률도 못 따라가요. 이 상품은 원금 손실 가능성도 거의 없으면서 연 6%는 가뿐합니다." 이 멘트, 어디서 많이 들어봤지? 이거 다 본사에서 교육받는 영업 대본이다.
📌 자산관리사(FP), PB 센터 가면 대접받는다고 좋아할 때가 아니다
조금 돈 좀 모았다고 은행에서 '우수 고객님' 소리 들으면서 안쪽 밀실(PB룸)로 안내받으면 기분 째지지? 대접받는 느낌 들고 내가 뭐라도 된 것 같고 말이야. 근데 거기가 진짜 지옥의 시작이다.
PB(프라이빗 뱅커)나 자산관리사 타이틀 달고 있는 사람들, 겉보기엔 엄청 스마트해 보이고 오직 나만을 위한 포트폴리오를 짜주는 것 같다. 하지만 실상은? 걔네가 추천하는 포트폴리오의 90%는 은행 본사 상품 기획부에서 이번 달에 '밀라고 지시한' 전략 상품들이다.
특히 '랩어카운트(Wrap Account)'나 '사모펀드' 같은 고위험 상품들을 VIP들한테 엄청 권하는데, 이유가 뭔지 아냐? 수수료가 상상을 초월하기 때문이다. 가입할 때 선취수수료 떼고, 매년 관리 수수료 떼고, 나중에 중도 해지하면 해지 수수료까지 삼중으로 뜯어간다. 네가 이득을 보든 손해를 보든 은행은 가입 시킨 순간 이미 수수료로 수백만 원 챙겨서 파티 벌이고 있다. 고객 돈이 반토막이 나도 지들은 성과급 잔치 벌이는 구조가 바로 여기서 나오는 거다.
📌 은행 창구에서 절대로 당하지 않는 실전 대처법 3가지
그럼 이제 어떻게 해야 하냐고? 아주 간단하다. 은행원들의 화려한 말빨에 휘둘리지 않는 뇌의 방어기제를 장착하면 된다. 내가 직접 겪고 정립한, 창구에서 호구 탈출하는 3대 원칙을 알려준다.
- 첫째, "오늘 당장 가입해야 혜택이 있다"는 말은 무조건 걸러라. 세상에 오늘 안 하면 없어지는 금융 상품 따윈 없다. 만약 진짜 좋은 거라면 집에 와서 인터넷으로 검색해봐도 다 나온다. 무조건 "집에 가서 부모님이랑 상의해보고 올게요" 하거나 "와이프한테 결재받아야 합니다" 핑계 대고 팸플릿만 받아서 나와라. 그 자리에서 사인하는 순간 게임 끝이다.
- 둘째, 상품 설명서의 '수수료'와 '중도상환수수료' 항목을 네 눈으로 직접 확인해라. 직원이 아무리 말로 "수수료 거의 없어요~" 해도 계약서 구석탱이 초소형 글씨로 적힌 수수료율 보면 기겁할 거다. 연 1.5% 수수료가 별거 아닌 것 같지? 네 투자금이 5천만 원이면 가만히 앉아서 매년 75만 원씩 은행에 상납하는 꼴이다.
- 셋째, 가입하기 전에 '금융상품한눈에(fss.or.kr)' 사이트에서 무조건 비교해라. 금융감독원에서 운영하는 사이트인데, 대한민국 모든 은행의 예적금 금리를 한눈에 비교해 준다. 주거래 은행이라고 무조건 금리 잘 주는 거 절대 아니다. 오히려 '잡아 놓은 물고기' 취급하면서 신규 가입자보다 금리 덜 주는 경우가 허다하다.
📌 금융사들의 교묘한 가스라이팅에서 벗어나는 법
요즘 은행들이 밀고 있는 최고 매력적인 단어가 뭔지 아냐? 바로 '원금 보장형 추구'다. 잘 읽어봐라. '원금 보장'이 아니라 '원금 보장형 추구'다. 즉, 원금 보장을 하려고 노력은 하겠지만 시장 상황 안 좋으면 깨질 수도 있다는 교묘한 말장난이다. 이런 걸로 은퇴 자금이나 피땀 흘려 모은 목돈을 굴리라고 꼬드긴다.
그리고 '복리'라는 단어에도 환상을 갖지 마라. 요즘 세상에 단리랑 복리 차이 해봐야 몇만 원 나지도 않는다. 오히려 사업비랍시고 초기에 왕창 떼어가는 보험사 저축성 보험에 복리 비과세 혜택 준다고 가입했다가, 10년 채우지도 못하고 해지해서 원금 반토막 나는 사람들 수두룩하게 봤다.
내 돈을 지키는 가장 확실한 방법은, 내가 이해하지 못하는 상품에는 단 1원도 넣지 않는 것이다. 직원이 설명하는데 30초 이상 멍해지거나 무슨 소리인지 모르겠다면 그냥 "안 합니다" 하고 일어서라. 그게 네 소중한 자산을 지키는 유일한 길이다.
💡 팩트 한 줄 요약 드간다
- 은행원은 네 자산 증식 파트너가 아니라 자기 실적(KPI) 채우려고 일하는 금융 상품 판매원일 뿐이다.
- 창구에서 추천하는 펀드, 변액보험, 신탁 상품은 수수료가 엄청나서 가입하는 순간 이미 손실을 안고 시작하는 것과 같다.
- 절대 창구에서 즉시 가입하지 말고, 집에 와서 금융감독원 비교 사이트를 통해 꼼꼼하게 따져보고 온라인으로 직접 가입해라.
Tags: #은행적금 #펀드추천 #자산관리 #은행원실적 #금융사기예방 #재테크팁 #호구탈출 #예금적금비교 #PB센터 #금융상품

